Разбираем нюансы, чтобы не ошибиться и получить ожидаемый результат
Наверняка, вы уже пытались разобраться в программе долгосрочных сбережений. Читали статьи, проверяли сайты Минфина и Центробанка, возможно — даже смотрели законы.
Но вместо ясного понимания остались вопросы:
- Смогу ли я забрать деньги и сколько реально заработаю?
- Какие ограничения и риски при расторжении договора?
- Стоит ли переводить накопительную пенсию?
- Как выбрать фонд и не ошибиться?
Информация разбросана по разным источникам и часто противоречит друг другу. Даже опытные инвесторы теряются, пытаясь собрать её воедино.
Из-за этого большинство людей:
- откладывают решение, опасаясь ошибки,
- или принимают его вслепую, ориентируясь на рекламу и советы менеджеров.
В обоих случаях через 10–15 лет они рискуют не создать достаточный капитал к пенсии и лишить себя обеспеченной старости.
Чтобы принять осознанное решение о ПДС, недостаточно просто «почитать про программу». Нужно:
- понять структуру и правила,
- увидеть реальные ограничения и риски,
- знать, какая доходность возможна,
- выбрать подходящий фонд, не ошибаясь.
Я собрала всё это в одном месте, чтобы вы могли разобраться без хаоса, сомнений и лишнего риска, и принять решение, которое действительно подходит вам.
Программа долгосрочных сбережений:
стоит ли вступать и как принять взвешенное решение
Для кого этот интенсив
Интенсив подойдёт самозанятым и ИП на спецрежимах (УСН, ПСН и др.), если:
- — уже пытались разобраться в ПДС, но стало только больше вопросов;
- — не понимаете, каким экспертам верить и как это проверить;
- — если не хотите тратить время на темы, которые к вам не относятся (например, получение вычетов по НДФЛ);
- — хотите разобраться сами, а не полагаться на слова менеджеров;
- — вам важно сохранить контроль над деньгами и не ошибиться с решением.
Важно! Кому не стоит покупать интенсив
Интенсив ориентирован на тех, кто хочет глубоко разобраться в Программе долгосрочных сбережений (ПДС) и принять осознанное решение.
Когда интенсив может не дать результата:
— если вы ищете быстрых решений;
— если хотите, чтобы решили за вас;
— если вам важно знать все про вычеты в ПДС.
В итоге вы не просто разберётесь, а примете решение, за которое не придётся расплачиваться своими деньгами и потерянным временем.
____________________________________________________________________________________________________________
Если у вас есть сомнения, нужно ли вам на интенсив —
____________________________________________________________________________________________________________
Ведущий интенсива
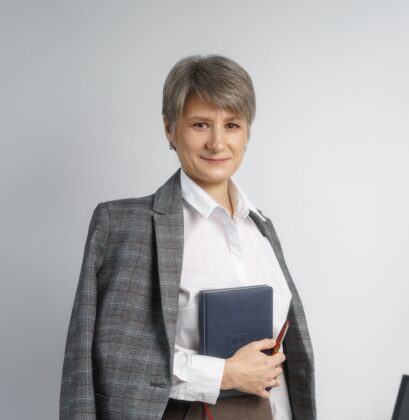
Надежда Сутягина
20 лет в финансах малого бизнеса.
9 лет — сертифицированный финансовый советник.
Специализируюсь на накоплениях и инвестициях для фрилансеров и самозанятых.
В практике регулярно разбираю ситуации, когда выбор финансовых продуктов делается без понимания условий и рисков.
Я — независимый финансовый советник. Не продаю продукты и не сотрудничаю с НПФ.
Поэтому на интенсиве вы получите не продажу, а разбор — и сможете принять решение, понимая, как это работает и какие есть риски.
Программа интенсива
1. Источники формирования долгосрочных сбережений для фрилансеров. Подробно разберем источники, которые доступны для самозанятых и ИП.
2. Государственное софинансирование. Для какого уровня дохода, какой процент софинансирования положен? Какие доходы учитываются при софинансировании, а какие – нет? Можно ли получить софинансирование, если нет официального дохода?
3. Инвестиционный доход. Какую доходность дают НПФ? Защищает ли программа от инфляции? Что еще влияет на доходность ПДС?
4. Условия получения выплат. 3 способа получения денег из ПДС. Какие условия необходимы для получения единовременной выплаты? Какой из способов на самом деле выгодный?
5. Досрочное прекращение договора. В каких случаях можно забрать деньги без потерь? Какие штрафы могут возникнуть при досрочном расторжении договора?
6. Налогообложение ПДС. Какие налоги придется заплатить при получении денег? Актуальные ставки и льготы.
7. Накопительная часть пенсии. Стоит ли переводить пенсионные накопления в ПДС? В каких ситуациях ее можно забрать сразу?
8. Смена Негосударственного пенсионного фонда (НПФ). В течение какого срока можно сменить фонд? На что обратить внимание при подборе НПФ для оценки надежности? Какие условия нужно выполнить, чтобы не потерять инвестиционный доход при переводе?
9. Кому подходит, а кому — нет Программа долгосрочных сбережений.
10. Разбор ошибок, которые встречаются при вступлении в Программу.
11. Что нужно учитывать при заключении договора ПДС.
Что получите в результате:
- Поймёте, стоит ли открывать ПДС именно в вашей ситуации;
- Разберётесь, при каких условиях программа действительно приносит выгоду;
- Определитесь, стоит ли переводить накопительную часть пенсии в ПДС;
- Узнаете, где чаще всего теряют деньги участники ПДС и как этого избежать;
- Примете решение: входить в программу или выбрать другой инструмент.
Как будет проходить интенсив
- Продолжительность интенсива — 2 часа с ответами на вопросы.
- Запись и презентацию получаете сразу после оплаты. Доступ бессрочный, смотрите в своем темпе.
- Можно выбрать пакет с моей персональной консультацией и разбором ваших финансов, если хотите сначала услышать и переварить базу, а потом прийти лично уже с более конкретными вопросами.
Форматы участия
| Состав тарифа | Тариф «Интенсив» | Тариф «Интенсив + консультация» |
| Онлайн участие без записи | ||
| Запись интенсива | + | + |
| Презентация | + | + |
| Чек-лист по проверке договора ПДС | + | + |
| Бессрочный доступ к записи | + | + |
| Личная консультация — 1 час | + | |
| Стоимость | 1990 руб. | 4990 руб. |
| ЗАПИСАТЬСЯ | ЗАПИСАТЬСЯ |
Если у вас возникли сложности с оплатой, пишите мне в VK или на почту sutyaginanp-nfs@mail.ru
Отзывы о моих мероприятиях