Когда на счёт приходит крупная сумма после месяца простоя, мозг обычно впадает в ступор: «Тратить? Копить? Гасить кредиты?». Стандартные таблицы не работают, потому что они рассчитаны на стабильный оклад, а не на проектную работу.
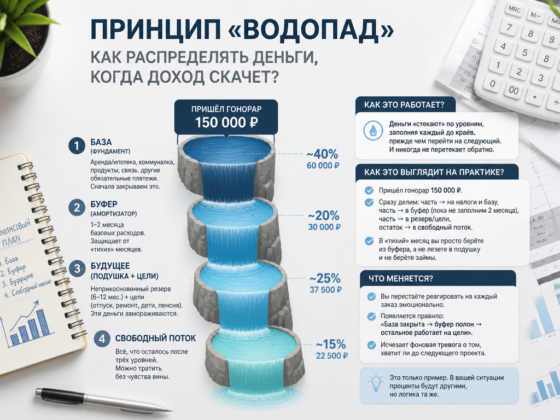
Поэтому я использую другой принцип. Условно его можно назвать «водопад».
Это не про жёсткую экономию и не про учёт каждой чашки кофе. Это про чёткий порядок распределения в момент поступления денег.
Как это работает?
Деньги «стекают» по уровням, заполняя каждый до краёв, прежде чем перейти на следующий. И никогда не перетекает обратно.
Уровень 1. База (Фундамент)
Аренда/ипотека, коммуналка, продукты, связь, другие обязательные платежи. Сначала закрываем это. Без этого уровня система не работает.
Уровень 2. Буфер (Амортизатор)
1–2 месяца базовых расходов. Если буфер пуст или потрачен в «тихий» месяц, следующий доход идёт сюда. Это спасает от кредиток и паники при задержке оплаты от клиента.
Уровень 3. Будущее (Подушка + Цели)
Неприкосновенный резерв (6-12 месяцев) + отдельные фонды на предсказуемые цели (отпуск, ремонт) + долгосрочные цели (капитал для детей, пенсия). Эти деньги замораживаются.
Уровень 4. Свободный поток
Всё, что осталось после трёх уровней. Эти деньги можно тратить без чувства вины. Вы уже заплатили по счетам, защитили себя от форс-мажоров и отложили на будущее.
📊 Как это выглядит на практике?
Пришёл гонорар 150 000 ₽. Сразу делим: часть → на налоги и базу, часть → в буфер (пока не заполним 2 месяца), часть → в резерв/цели, остаток → в свободный поток. В «тихий» месяц вы просто берёте из буфера, а не лезете в подушку и не берёте займы.
Это только пример. В вашей ситуации проценты будут другими, но логика та же.
Что меняется?
Вы перестаёте реагировать на каждый заказ эмоционально. Появляется правило: «База закрыта → буфер полон → остальное работает на цели». Исчезает фоновая тревога о том, хватит ли до следующего проекта.
Принцип «водопада» — это отличный старт.
Но многие допускают ошибку, пытаясь настроить его в отрыве от налоговых нюансов, реальной сезонности и психологической устойчивости к колебаниям.
В следующем статье покажу, какие ещё 4 «опоры» необходимы, чтобы эта система не рухнула при первой же задержке оплаты от заказчика.
❓ А как вы сейчас распределяете крупные поступления: делите по пропорциям, все тратите или откладываете «на потом»?