В процессе своей трудовой жизни мы постоянно стремимся повысить свое финансовое благополучие: купить жилье, машину, путешествовать. Ближе к 40 годам начинаем задумываться о будущем своих детей и собственной старости.
Однако возникает вопрос, куда лучше вкладывать деньги, чтобы они не обесценивались при создании капитала
Чтобы ответить на этот вопрос, представим семейного человека с детьми, который планирует строительство дома мечты.
На какие вопросы в первую очередь отвечает такой человек?
- Какой дом я хочу. Какой площадью будет дом? Сколько этажей? Будет ли бассейн?
- Из чего будет построен дом? Кирпич, дерево, металл, стекло…
- За какой срок будет построен дом? За 6 месяцев или 5 лет?
- Какими финансами я располагаю? Хватит ли денег на особняк с бассейном в 1000 кв. м. или только на дом 150 кв. м.?
После того, как есть ответы на все вопросы о проекте дома, можно приступить к выбору инструментов для строительства.
Соответственно, для строительства дома из кирпича больше подойдут кельма (мастерок), молоток-кирочка, расшивка и т.д. А для строительства дома из бруса или бревна эти инструменты будут неуместны. Согласны?
В отношении денег – всё абсолютно то же самое.
Проектирование дома = составление Стратегии финансовой жизни.
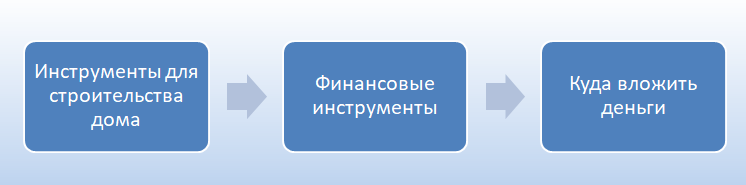
Для того, чтобы составить Стратегию финансовой жизни, необходимо ответить на те же самые вопросы, на которые человек отвечает при проектировании дома.
- Как я хочу жить через 10-15-20 лет?
- Каких финансовых целей я хочу достичь?
- Сколько денег для этого будет необходимо?
- Сколько лет у меня есть для того, чтобы создать нужный капитал?
- Какими деньгами я располагаю сейчас?
Только после ответов на эти вопросы можно подобрать те самые финансовые инструменты, с помощью которых будет проще построить дом мечты.
Именно поэтому вопрос «Куда вложить деньги?» является некорректным. Получается, что человек спрашивает что–то вроде: «Хороший ли инструмент бензопила?», «А что лучше: бетономешалка или рубанок?»
Как видите, на вопрос «Куда вложить деньги?» нет, и не может быть однозначного ответа до момента выяснения всех обстоятельств. Только собрав всю предварительную информацию, можно выбрать один из вариантов, который выгоден именно вам.
Попытки решить эту задачу самостоятельно приводят к системным ошибкам:
- Несоответствие инструментов целям. Клиент собирает портфель из разрозненных банковских продуктов или инвестиционных активов, которые кажутся надежными, но не работают на конкретную финансовую цель и не соответствуют реальному риск-профилю.
- Потеря главного ресурса. Время — ключевой фактор сложного процента. Пока клиент перебирает варианты, время уходит безвозвратно, а капитал растет медленнее инфляции.
Разрозненные действия не приводят к результату. Для достижения всех целей без дефицита денег и кредитов требуется не покупка очередного финансового продукта, а единая выверенная система.
Как выстроить систему создания капитала для финансового благополучия?
Составить Стратегию финансовой жизни
Стратегия финансовой жизни отвечает на вопросы
- Каких целей я могу достичь за это время?
- Сколько денег необходимо, чтобы сохранить текущий уровень жизни, когда выйду на пенсию?
- Через сколько лет я смогу не работать?
- Как подготовиться к форс-мажорам и сохранить существующий уровень жизни?
Сделав расчет Стратегии финансовой жизни «на пике» своей карьеры и работоспособности, можно подготовиться к наступлению пенсионного возраста и обеспечить реализацию всех финансовых целей.

Что входит в Стратегию финансовой жизни?
1. Диагностика текущего финансового состояния.
Анализируем, что имеем на сегодняшний день. Какие активы есть? Кому и сколько должны? Сколько получаем доходов? Сколько тратим? Какую сумму в месяц вы готовы откладывать?
Вы получаете: честную картину своего финансового здоровья без иллюзий. Это фундамент, на котором строится вся дальнейшая работа.
2. Расчет эффективности активов и пассивов.
Я анализирую, какие активы реально приносят вам доход, а какие просто «заморожены» или работают ниже инфляции. Проверяю, хватит ли ваших текущих ресурсов на покрытие всех обязательств. Даю рекомендации: что оставить, что усилить, а от чего стоит избавиться.
Вы получаете: понимание, какие инструменты уже работают на вас, а какие — тянут капитал вниз.
3. Четкое определение финансовых целей с цифрами и сроками.
Мы фиксируем все ваши цели — от образования детей до дома у моря и пассивного дохода на пенсии. По каждой цели рассчитываем: сколько денег нужно, к какому сроку, какая ежемесячная сумма потребуется.
Вы получаете: не абстрактные мечты, а оцифрованный список целей с понятными параметрами. Вы точно знаете, сколько стоит каждая ваша мечта.
4. Прогнозирование денежных потоков на 10-30 лет вперед.
Я моделирую вашу финансовую траекторию: в какие именно годы у вас возникнут крупные траты (учеба ребенка, ипотека, дом), когда будут периоды повышенной нагрузки, а когда — относительного спокойствия.
Вы получаете: предсказуемость. Вы заранее видите все «узкие места» и понимаете, откуда брать деньги в нужный момент — из накоплений, инвестиций или кредита. Никаких финансовых сюрпризов.
5. Анализ финансовой защищенности.
Рассчитываю, какой объем «подушки безопасности» вам необходим, чтобы сохранить уровень жизни при потере дохода. Определяю, от каких рисков нужно застраховаться в первую очередь (жизнь, здоровье, имущество, ответственность).
Вы получаете: понимание, что ваш капитал и семья защищены от форс-мажоров. Вы спите спокойно.
6. Оптимизация стратегии до рабочей модели.
Если на старте обнаруживается дефицит средств для достижения всех целей, я не просто констатирую факт. А нахожу точки роста: где увеличить доходность активов, какие расходы сократить без потери качества жизни, как скорректировать сроки.
Вы получаете не констатацию проблемы, а готовое решение.
7. Итерационный расчет до идеального баланса.
Мы повторяем расчеты до тех пор, пока не найдем комбинацию, при которой всех ваших целей можно достичь без кассовых разрывов, без кредитов и без отказа от важных покупок.
Вы получаете не теорию, а работающую финансовую модель, проверенную на цифрах.
8. Сопровождение стратегии финансовой жизни.
После сдачи плана мы не прощаемся. Я помогаю открыть нужные счета, подобрать конкретные финансовые инструменты, оформить страховые программы. В течение года мы сверяем план с фактом, корректируем стратегию при изменении жизненных обстоятельств и пересчитываем модель при необходимости.
Вы получаете: не просто документ, а работающую систему под моим контролем. Вы не остаетесь один на один со стратегией — я веду вас до результата.
Почему мне можно доверять?
20 лет опыта в финансах.
С 2011 года — управляю собственными активами, инвестирую;
Имею профессиональное образование и являюсь сертифицированным финансовым советником Института финансового планирования (сертификат №15/НФС/347).
Член СРО «Национальной ассоциации специалистов финансового планирования» (регистрационный номер в реестре №161), работаю в соответствии со стандартами саморегулируемой организации в интересах клиента.
Моя задача — реализовать максимальное количество финансовых целей клиента, защитить капитал от инфляции и минимизировать риски.
Тарифы на разработку Стратегии финансовой жизни
Тариф 1: «Финансовая защита» — 50 000 ₽
Для кого: для тех, кому важны предсказуемость и безопасность. Вы хотите защитить капитал от рисков, и пока не планируете активно инвестировать.
Что входит:
- Базовая Стратегия финансовой жизни:
- Диагностика текущего финансового состояния (доходы, расходы, обязательства).
- Определение финансовых целей с точными цифрами и сроками.
- Расчет денежных потоков на 5–30 лет вперед.
- Анализ финансовой защищенности и расчет необходимого размера капитала.
- Блок защиты капитала:
- Подбор страховых решений для защиты жизни, здоровья и имущества.
- Независимый разбор программ накопительного и долевого страхования жизни (НСЖ и ДСЖ): что реально защищает, а что является маркетингом.
- Поддержка при оформлении и открытии страховых программ.
Вы получаете: четкий, понятный план действий на 1–2 года и надежную защиту капитала от форс-мажоров. Без излишней сложности, только проверенная база.
Тариф 2: «Инвестиции и защита» — 80 000 ₽
Для кого: для тех, кто хочет не только защитить, но и приумножить капитал. Вы готовы к инвестициям, но не хотите тратить время на самостоятельный выбор инструментов, анализ рынка и ошибки новичка.
Что входит:
- Полная Стратегия финансовой жизни (все 8 этапов):
- Глубокая диагностика и аудит эффективности всех ваших текущих активов и пассивов.
- Прогнозирование денежных потоков на 10–20 лет.
- Оптимизация плана до рабочей модели и итерационный расчет до идеального баланса (без кассовых разрывов).
- Инвестиционный блок:
- Подбор инвестиционного портфеля строго под ваш риск-профиль.
- Конкретные инструкции: названия активов (тикеры), точные суммы и пропорции для покупки. Никаких абстрактных рекомендаций вроде «купите немного акций».
- Блок защиты капитала (всё, что включено в Тариф 1).
- Поддержка при открытии инвестиционных счетов.
Вы получаете: полноценную рабочую финансовую модель и готовые пошаговые инструкции. Вы точно знаете, что купить, на какую сумму и когда.
Тариф 3: «Полное сопровождение» — 100 000 ₽
Для кого: для тех, кто ценит свое время и хочет делегировать контроль финансов эксперту. Вы хотите быть уверены, что план не просто лежит в папке, а реально выполняется и своевременно корректируется.
Что входит:
- Всё из Тарифа 2 (Полная Стратегия + Инвестиции с конкретными тикерами + Защита).
- Персональное сопровождение в течение 1 года:
- Встречи по мере необходимости (но не чаще 1 раза в месяц) для корректировки курса и решения текущих задач.
- Ежеквартальные подробные отчеты о состоянии портфеля и прогрессе по целям.
- Восстановление структуры инвестиционного портфеля не реже 1 раза в год.
- Помощь в подготовке документов для получения налоговых вычетов и заполнение деклараций.
- Оперативная поддержка в мессенджерах (ответы на вопросы в течение рабочего дня).
Вы получаете: работающую финансовую систему под моим контролем. Вы не остаетесь один на один с рынком и цифрами — я веду вас к результату, своевременно внося коррективы при изменении жизненных обстоятельств.
При заказе портфеля в течение 10 дней после проведения Консультации — её стоимость засчитывается в стоимость услуги Стратегия финансовой жизни.
5 вопросов о Стратегии финансовой жизни
1. Какие финансовые цели можно включить в расчет?
Стратегия может включать все финансовые цели и устремления:
— накопления на обучение и будущее своих детей;
— накопления на собственную старость;
— получение пассивного дохода к определенному моменту жизни;
— покупка дома на берегу моря, квартиры, машины;
— открытие собственного бизнеса и расчет возможных рисков, связанных с этим;
— и т.д.
2. На какой срок может быть составлена стратегия финансовой жизни?
Стратегию можно составить на любой срок, например, на несколько лет или до планируемой даты окончания жизни. Естественно, что в последнем случае можно учесть только «основные вехи» финансового пути со множеством «допущений». Однако, при размышлениях о своем пенсионном будущем, подобная Стратегия уже сейчас сможет сыграть решающую роль при создании пенсионных накоплений.
3. Статична ли Стратегия финансовой жизни?
Конечно же, стратегия не может быть составлена один раз на всю жизнь. Она может редактироваться в зависимости от изменения уровня жизни или от корректировки финансовых целей. Но, в любом случае, «основные вехи», как правило, остаются. Желательно вносить необходимые дополнения и изменения в свой финансовый план не реже 1–2 раз в год.
4. Как будет происходить оказание услуги?
Стратегия финансовой жизни включает следующие этапы:
- Анкета: После оплаты вы получаете анкету с простыми вопросами. Она поможет собрать исходные данные.
- Анализ: После заполнения анкеты я в течение 3 дней могу задать уточняющие вопросы.
- Расчеты и рекомендации: Через 3 недели вы получаете готовый документ с полными расчетами, стратегией и рекомендациями.
- Встреча: Проводим онлайн-встречу, где я подробно объясняю все детали и отвечаю на ваши вопросы.
- Поддержка: Открытие счетов и подключение выбранной стратегии.
Весь процесс максимально удобный и не занимает много вашего времени. Все расчеты и рекомендации получаете в четком и структурированном виде.
5. Какие есть гарантии?
Если в течение 14 дней после получения готовой Стратегии вы поймете, что она вам не подходит, просто напишите мне об этом, и я верну 100% стоимости без лишних вопросов.
Почему так дорого? Окупится ли Стратегия финансовой жизни?
По статистике, 40 лет своей жизни человек активно зарабатывает деньги. За этот период через его руки проходит сумма, равная Зарплата × 12 мес. × 40 лет. При совокупном доходе 200 000 руб. сумма составит 96 000 000 руб.
Сделав расчет Стратегии финансовой жизни, и начав ежегодно направлять на формирование капитала 240 000 ₽ (или 20 000 ₽ в месяц) под консервативные в 10% годовых, через 40 лет можно стать обладателем капитала в 106 222 213 руб. (расчет приведен без учета налогов и инфляции, на основе исторической доходности широкого рынка)
На сегодняшний день средняя пенсия по России составляет 27 219 руб.
Вывод. Отсутствие выверенной стратегии финансовой жизни приводит к тому, что человек, через руки которого прошли 96 000 000 ₽, на закате лет получает лишь 27 219 ₽ в виде ежемесячной пенсии вместо капитала в 106 222 213 руб.
Выбор прост: позволить времени и инфляции обесценить ваш труд или выстроить систему, которая обеспечит финансовую независимость на пенсии, поддержку детям и уверенность в завтрашнем дне.