Ранее разобрали пять способов: образовательный кредит, целевое обучение, материнский капитал, олимпиады и самостоятельные накопления. Сегодня — финальный пост, который поможет выбрать из всего многообразия способов.
Большинство родителей выбирают способ интуитивно, а не тот, который подходит именно в их ситуации. Результат — либо не хватает денег на весь срок обучения, либо семья в долгах, либо ребёнок не поступает туда, куда хотел.
Чтобы этого не случилось, пройдите по 5 шагам этого чек-листа. Каждый пункт — это фильтр, который отсекает неподходящие варианты и оставляет только те, что работают на вас.
Шаг 1. Сколько сбережений есть сейчас и сколько надо накопить?
Что проверяем:
- Текущие накопления на образование (в рублях) или сумма материнского капитала
- Целевая сумма (стоимость 4–6 лет обучения с учётом инфляции)
- Дефицит (целевая сумма минус текущие накопления)
Пример расчёта:
Сегодня год обучения стоит 300 000 ₽. Ребёнку 8 лет, до поступления 10 лет.
- Без учёта инфляции: 300 000 × 4 = 1,2 млн руб.
- С учётом инфляции образования (12% в год): 930 000 × 4 = 3,7 млн руб.
Разница между 1,2 млн и 3,7 млн — это 2,5 млн руб., которые могут образовать «дыру» в бюджете. Лучше об этом узнать уже сейчас, чем потом в спешке брать кредиты и затягивать пояса.
Шаг 2. Возраст ребёнка и срок планирования
Что считаем:
- Сколько лет ребёнку сейчас
- Сколько лет до поступления (срок планирования)
- Какой способ подходит под этот срок
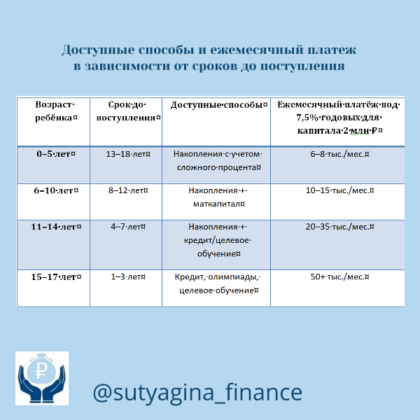
Эта таблица показывает магию сложного процента. Чем раньше мы начинаем, тем меньше ежемесячная нагрузка. Но есть одно «но».
Эти расчеты показывают, как накопить 2 миллиона рублей с учетом срока, который остался до поступления. Но из-за инфляции обучения, которая исторически выше общей инфляции, покупательная способность денег снизится. Например, через 10 лет эти 2 миллиона обесценятся до 1 миллиона. А реальная стоимость обучения составит, например, 4 миллиона.
Поэтому наш алгоритм работы с клиентами такой:
Сначала мы берем сегодняшнюю стоимость обучения и умножаем её на инфляцию обучения, чтобы получить РЕАЛЬНУЮ целевую сумму на будущий год (Шаг 1 нашего чек-листа).
И только потом мы подставляем эту реальную сумму в эту таблицу сложного процента (Шаг 2), чтобы рассчитать ежемесячный платеж.
Шаг 3. Оценка финансовых возможностей
Что анализируем:
- Сколько денег готовы откладывать ежемесячно БЕЗ потери комфортного уровня жизни
- Какой процент от дохода это составляет (норма: 10–20%, максимум: 30%)
На практике я часто вижу, что родители начинают откладывать деньги, не учитывая реальные финансовые возможности. А спустя полгода – год бросают и не достигают желаемых целей.
Шаг 4. Все ли цели учтены
Что определяем:
- Какие важные цели еще есть в семье
- Правильно ли расставлены приоритеты по целям
- Верно ли распределены деньги, которые могут родители откладывать
Накопления на обучение ребенка, как правило, — это долгосрочная цель. Если не учесть другие не менее важные цели, например, улучшение жилья, то в конечном счете цель на обучение может быть отодвинута на более поздние сроки и уже можно не успеть накопить к поступлению ребенка в вуз.
Шаг 5. Риск форс-мажоров
Что проверить:
- Какие риски возможны на пути к цели
- Какую «соломку» можно подстелить, чтобы снизить риск или нейтрализовать его
Какие риски и последствия могут быть?
- Болезнь или травма кормильца Накопления уходят на лечение
- Потеря работы или закрытие бизнеса Приходится тратить накопления на жизнь
- Кризис в экономике Инвестиции падают в цене, реальная стоимость накоплений снижается на 30–40%
- Развод, раздел имущества Накопления делятся или тратятся на юристов
Варианты закрытия рисков
- Подушка безопасности (9–12 месяцев расходов) — отдельный счёт, не трогать
- Страховки (здоровье, жизнь, имущество) — защита от катастрофических расходов, чтобы не оплачивать из собственного кармана
- Диверсификация инструментов (вклады, ИИС (индивидуальный инвестиционный счёт), ПДС (программа долгосрочных сбережений), НСЖ (накопительное страхование жизни)) — не класть все яйца в одну корзину
Все эти 5 шагов мы с клиентами проходим на Стратегии финансовой жизни. Выстраиваем систему, которая превращает хаос в чёткий план на 5–10 лет с учётом вашей ситуации, рисков и целей.
Обсудить систему накопления можно на консультации. Посчитаем, сколько денег нужно откладывать и что делать, если не хватает.