Одно из ключевых преимуществ ПДС — государственное софинансирование. Именно оно во многом определяет, насколько эффективно будут работать ваши взносы.
Размер доплаты не фиксирован — он зависит от вашего дохода.
Как рассчитывается софинансирование?
Государство добавляет деньги к вашим взносам по разной формуле:
Доход до 80 000 ₽ в месяц
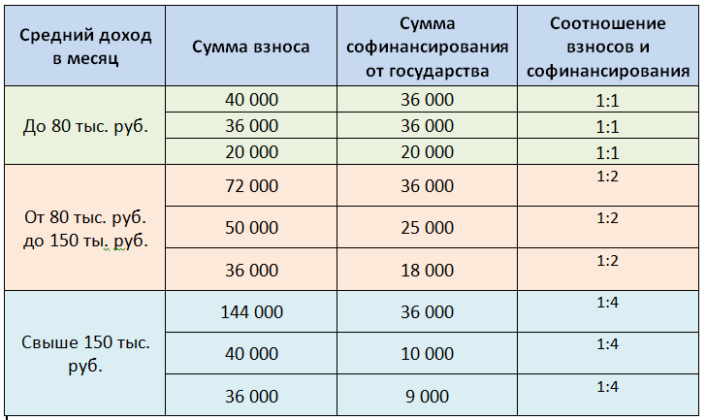
Соотношение 1:1. Внесли 36 000 ₽ за год → получили ещё 36 000 ₽ от государства
Доход от 80 000 до 150 000 ₽
Соотношение 1:2. Внесли 72 000 ₽ → получили 36 000 ₽
Доход выше 150 000 ₽
Соотношение 1:4. Внесли 144 000 ₽ → получили 36 000 ₽
Как это выглядит на практике
Например, при доходе 80–150 тыс. ₽. ситуации будут выглядеть так.
- Если вы откладываете по 6 000 ₽ в месяц, за год это 72 000 ₽. Государство добавит ещё 36 000 ₽.
- А если при этом же уровне дохода будете вносить только 3 000 ₽ в месяц, то получите 18 000 ₽ софинансирования. Учитывайте это в своих расчётах.
Другие примеры взносов и сумм софинансирования приведены в таблице.
Фактически вы увеличиваете свои взносы на 50% только за счёт софинансирования.
Важно! Софинансирование работает только при соблюдении условий:
- ограничено суммой 36 000 ₽ в год;
- зависит от уровня дохода;
- начисляется только на личные пополнения.
Размер софинансирования рассчитывается от официального дохода, который учитывается в налоговой.
За счёт софинансирования ваши деньги начинают работать эффективнее уже с первого года.
Но сама формула — это только часть результата. Итоговые значения будут зависеть, как именно вы используете условия программы:
— какой размер взносов выбираете;
— в каком фонде открываете программу;
— какие условия прописаны в договоре.
👉 На первый взгляд всё просто: пополняете счёт — получаете доплату. Но именно в условиях договора и нюансах расчёта чаще всего теряется часть выгоды.
Поэтому итоговая доходность — это не только формула, а результат ваших решений на старте.